법률사무소 수림이 대리하여 서울회생법원에 신청한 법인파산 사건이 2025년 10월 29일 자로 최종 파산종결 결정을 받아, 약 20억 원에 달하는 회사의 모든 채무가 적법하게 소멸하고 사건이 성공적으로 마무리 되었습니다.
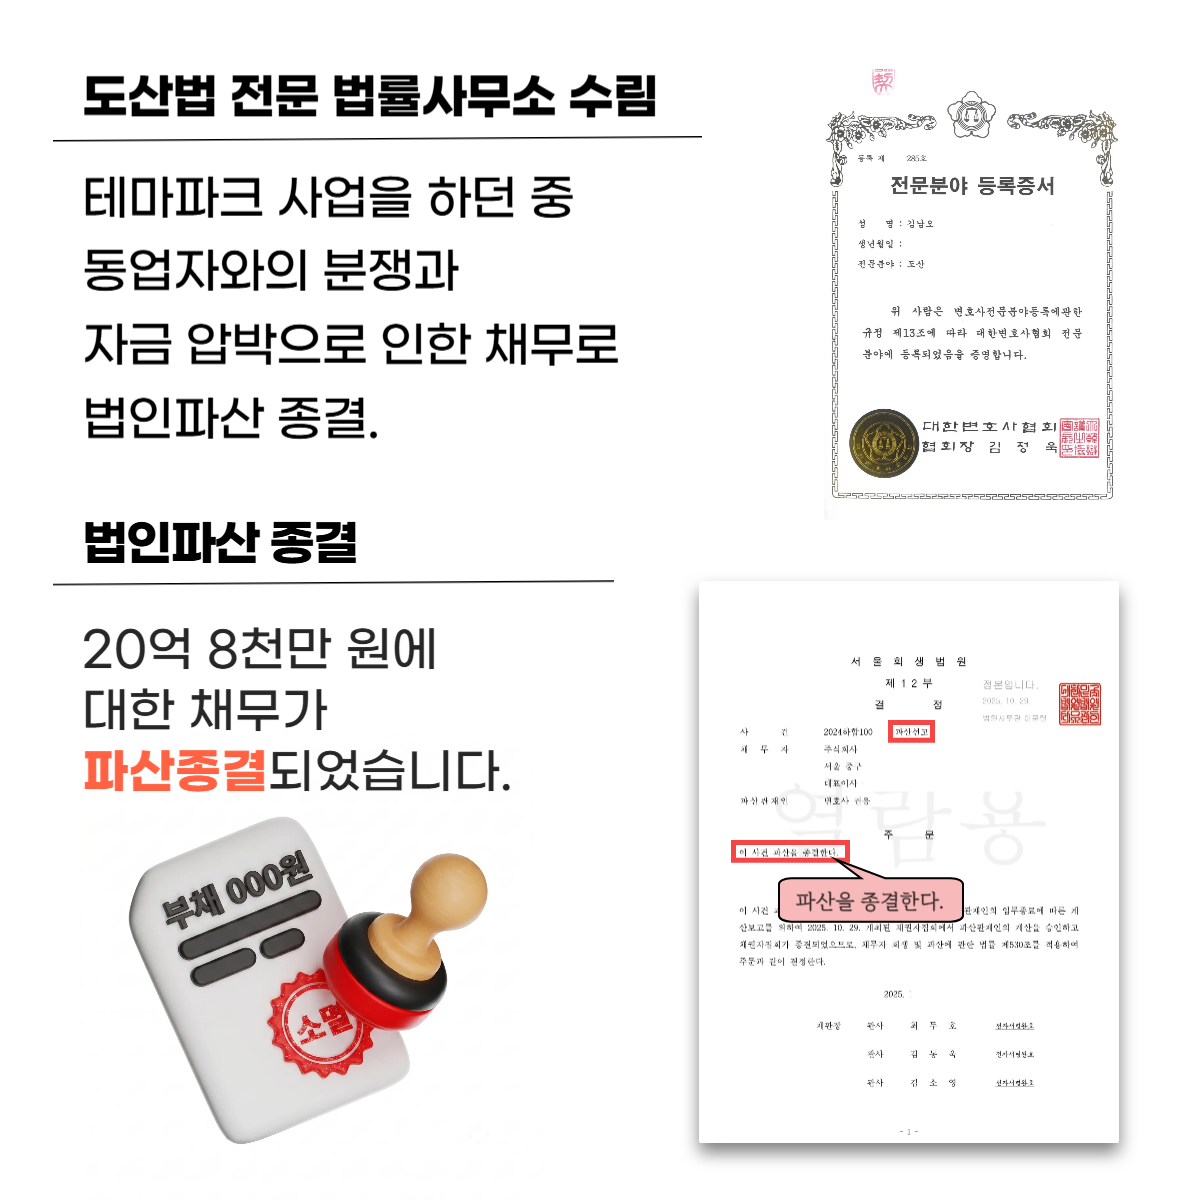
법원의 통제하에 진행되는 법인파산 절차의 마무리는 크게 종결과 폐지로 나뉘지며 이번 법인파산의 경우 채권자들에게 환가할 배당이 존재 하였기 때문에 파산종결로 마무리 되었습니다.
1. 20억 원의 막대한 법인 채무, 어떻게 합법적으로 소멸되었을까?
해당 법인의 잔존 채무 총액은 2,082,655,081원(약 20억 8천만 원)에 달했습니다. 구체적인 내역을 살펴보면 주식회사 우리은행의 사업자금 대출(약 3억 7천만 원), 장기 미납된 상가 임대료(약 15억 7천만 원), 그리고 다수의 거래처에 대한 미지급 물품대금 및 관리비 등으로 구성되어 있었습니다.
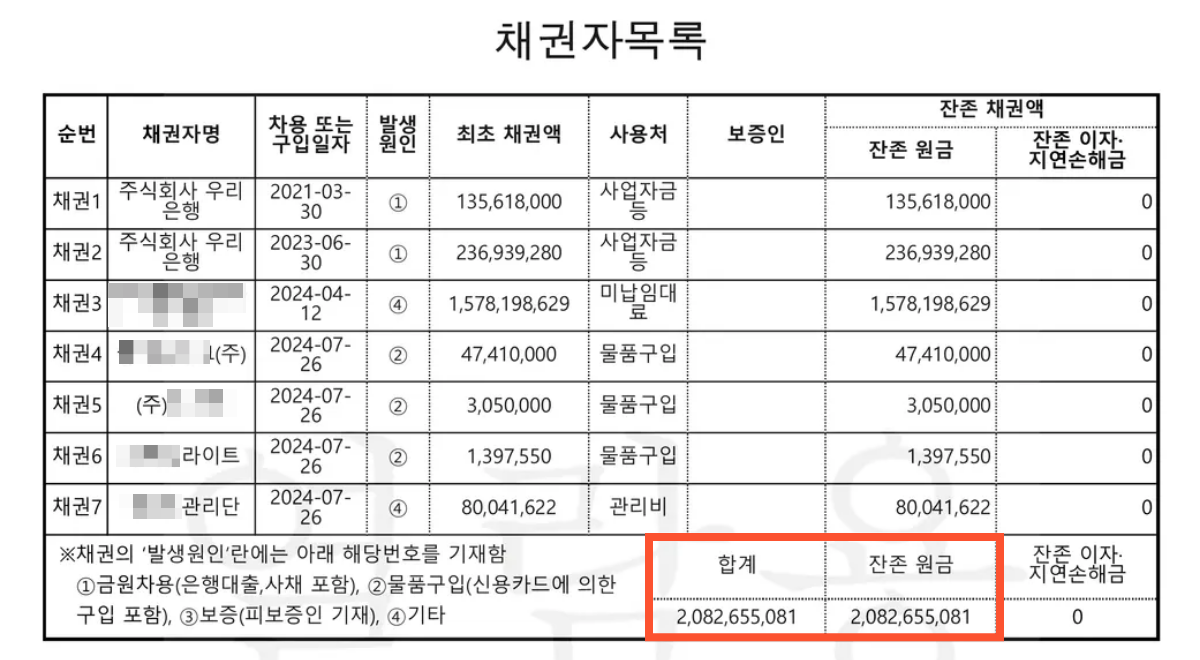
이처럼 금융권 채무뿐만 아니라 상거래 채무가 복잡하게 얽혀 있는 경우, 개별적인 채무 조정이나 단순 방치만으로는 법적 리스크를 결코 해결할 수 없었습니다.
2. 서울회생법원의 엄격한 파산 절차와 종결 결정
파산 신청 이후 법원은 엄격한 심사를 거쳐 파산선고를 내리고 파산관재인을 선임합니다. 파산관재인은 법인의 남은 재산을 투명하게 환가(현금화)하여 채권자들에게 공평하게 배당하는 임무를 수행합니다.
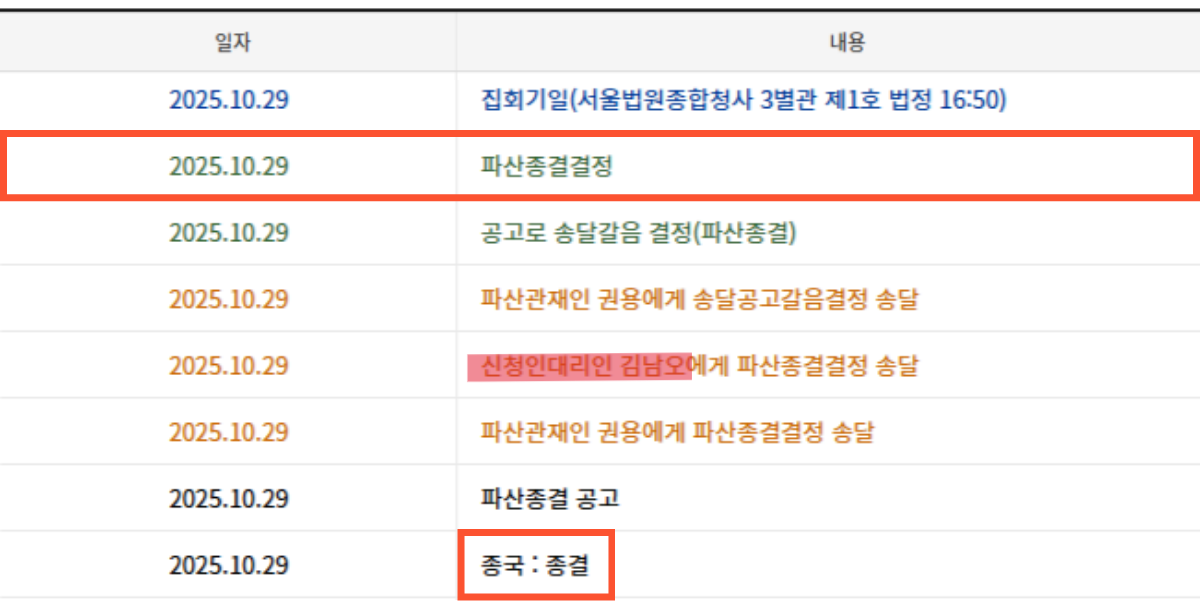
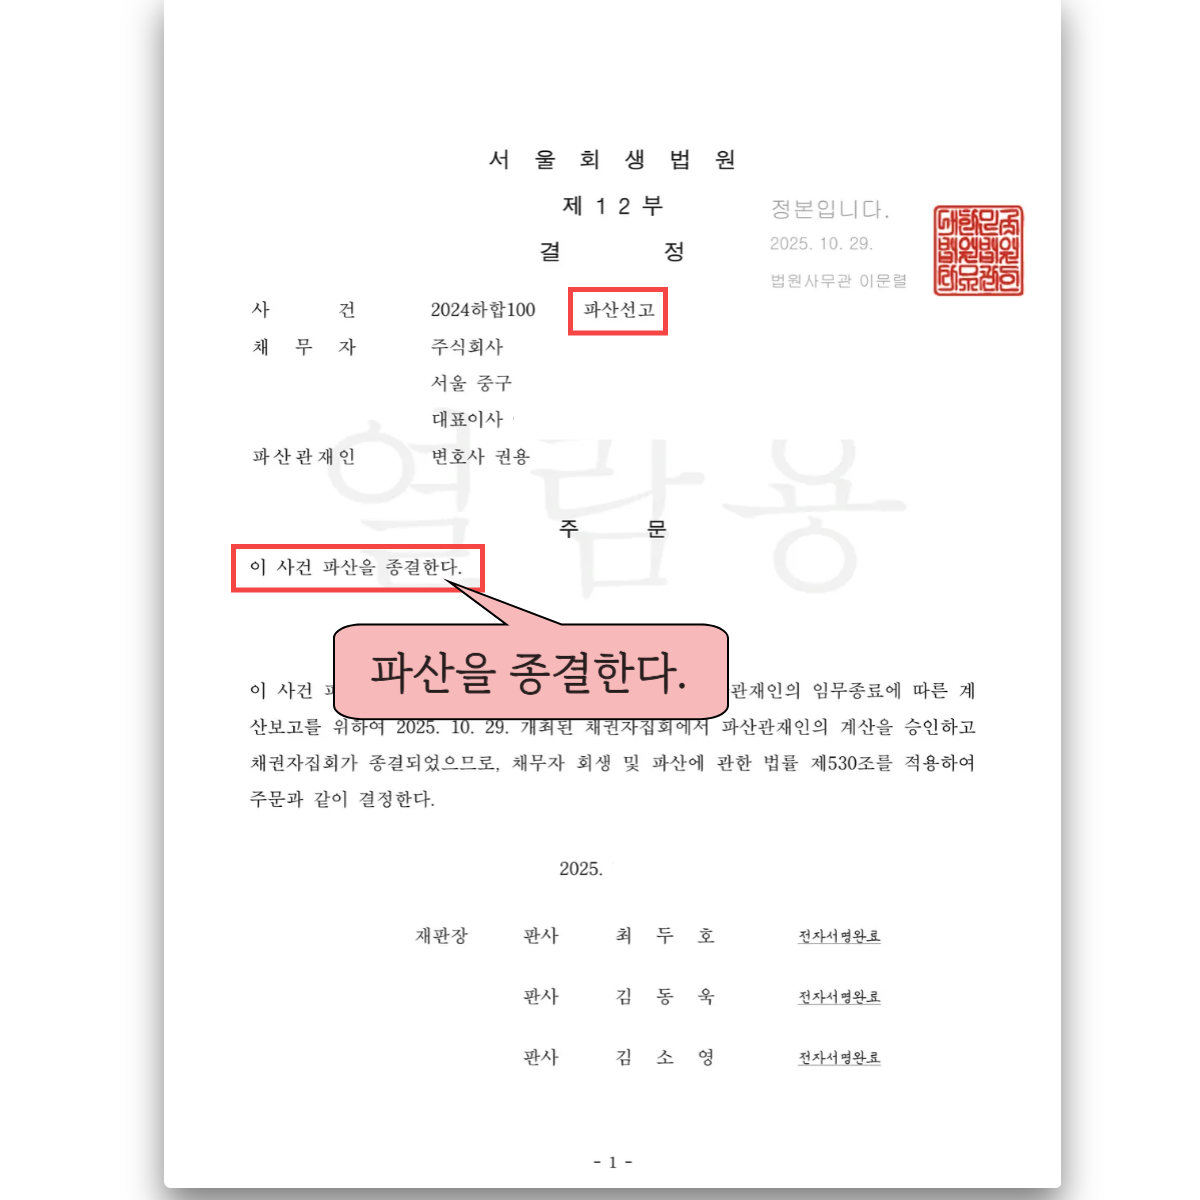
본 사건의 경우, 파산관재인의 철저한 조사와 재산 환가 절차가 완료된 후, 2025년 10월 29일 채권자집회를 통해 파산관재인의 계산보고가 최종 승인되었습니다. 이에 따라 서울회생법원 제12부는 채무자 회생 및 파산에 관한 법률 제530조를 적용하여 이 법인파산을 종결한다는 확정 결정을 내렸으며, 이를 통해 법인의 모든 청산 절차가 합법적으로 마무리되었습니다.
3. 법인파산에서 종결과 폐지는 어떻게 다를까?
법인파산이 끝나는 형태는 크게 파산 종결과 파산 폐지 두 가지로 나뉩니다. 두 가지 모두 법인격이 소멸한다는 최종 결과는 동일하지만, 그 과정에서 채권자들에게 돈을 나누어 주었는지(배당 여부)에 따라 실무상 용어가 다르게 적용됩니다.
- 파산 종결 (배당이 이루어진 경우) : 파산 관재인이 회사의 자산을 성공적으로 환가하여, 단 얼마라도 채권자들에게 배당금을 나누어 준 후 절차를 마무리하는 것을 뜻합니다.
- 파산 폐지 (배당이 불가능한 경우) : 파산 선고 후 회사의 재산을 조사해 보니, 남은 자산이 파산 절차 비용(관재인 보수, 공고 비용 등)조차 충당하기 부족하여 채권자들에게 나누어 줄 돈이 전혀 없는 경우입니다. 실무상 이를 이시폐지라고 부르며, 중소기업 파산 실무에서 가장 흔하게 발생하는 마무리 형태입니다.
어느 쪽이든 법원의 결정이 확정되면 법인 등기부등본은 폐쇄되고, 회사의 모든 부채는 영원히 소멸합니다.
4. 경영의 무거운 짐을 내려놓고 맞이하는 온전한 새 출발
수십억 원의 부채를 짊어지고 밤잠을 설치던 고통스러운 시간은 이제 법원의 파산 종결 결정문과 함께 끝이 났습니다. 법인파산은 단순한 실패의 증명서가 아니라, 대표님께서 지독한 채무의 굴레를 적법하게 끊어내고 다시 한번 사회로 복귀하기 위해 국가가 마련한 가장 강력한 재기 제도입니다.
파산의 종결과 폐지를 막론하고 얽히고설킨 채무 관계를 명쾌하게 정리하여 대표님의 안전한 새 출발을 끝까지 책임지고 돕겠습니다.

법률사무소 수림이 대리하여 서울회생법원에 신청한 법인파산 사건이 2025년 10월 29일 자로 최종 파산종결 결정을 받아, 약 20억 원에 달하는 회사의 모든 채무가 적법하게 소멸하고 사건이 성공적으로 마무리 되었습니다.
법원의 통제하에 진행되는 법인파산 절차의 마무리는 크게 종결과 폐지로 나뉘지며 이번 법인파산의 경우 채권자들에게 환가할 배당이 존재 하였기 때문에 파산종결로 마무리 되었습니다.
1. 20억 원의 막대한 법인 채무, 어떻게 합법적으로 소멸되었을까?
해당 법인의 잔존 채무 총액은 2,082,655,081원(약 20억 8천만 원)에 달했습니다. 구체적인 내역을 살펴보면 주식회사 우리은행의 사업자금 대출(약 3억 7천만 원), 장기 미납된 상가 임대료(약 15억 7천만 원), 그리고 다수의 거래처에 대한 미지급 물품대금 및 관리비 등으로 구성되어 있었습니다.
이처럼 금융권 채무뿐만 아니라 상거래 채무가 복잡하게 얽혀 있는 경우, 개별적인 채무 조정이나 단순 방치만으로는 법적 리스크를 결코 해결할 수 없었습니다.
2. 서울회생법원의 엄격한 파산 절차와 종결 결정
파산 신청 이후 법원은 엄격한 심사를 거쳐 파산선고를 내리고 파산관재인을 선임합니다. 파산관재인은 법인의 남은 재산을 투명하게 환가(현금화)하여 채권자들에게 공평하게 배당하는 임무를 수행합니다.
본 사건의 경우, 파산관재인의 철저한 조사와 재산 환가 절차가 완료된 후, 2025년 10월 29일 채권자집회를 통해 파산관재인의 계산보고가 최종 승인되었습니다. 이에 따라 서울회생법원 제12부는 채무자 회생 및 파산에 관한 법률 제530조를 적용하여 이 법인파산을 종결한다는 확정 결정을 내렸으며, 이를 통해 법인의 모든 청산 절차가 합법적으로 마무리되었습니다.
3. 법인파산에서 종결과 폐지는 어떻게 다를까?
법인파산이 끝나는 형태는 크게 파산 종결과 파산 폐지 두 가지로 나뉩니다. 두 가지 모두 법인격이 소멸한다는 최종 결과는 동일하지만, 그 과정에서 채권자들에게 돈을 나누어 주었는지(배당 여부)에 따라 실무상 용어가 다르게 적용됩니다.
어느 쪽이든 법원의 결정이 확정되면 법인 등기부등본은 폐쇄되고, 회사의 모든 부채는 영원히 소멸합니다.
4. 경영의 무거운 짐을 내려놓고 맞이하는 온전한 새 출발
수십억 원의 부채를 짊어지고 밤잠을 설치던 고통스러운 시간은 이제 법원의 파산 종결 결정문과 함께 끝이 났습니다. 법인파산은 단순한 실패의 증명서가 아니라, 대표님께서 지독한 채무의 굴레를 적법하게 끊어내고 다시 한번 사회로 복귀하기 위해 국가가 마련한 가장 강력한 재기 제도입니다.
파산의 종결과 폐지를 막론하고 얽히고설킨 채무 관계를 명쾌하게 정리하여 대표님의 안전한 새 출발을 끝까지 책임지고 돕겠습니다.